
会社の役員でも従業員でも、会社を退職する時には退職金の支給を受けることもあるのではないでしょうか。それが自分達の会社、いわゆる同族会社の場合には、亡くなるまで役員が在籍することにより死亡退職金となる場合も多々あります。法人があるからこそ死亡退職金を税務上も有効活用することが可能となります。
1.死亡退職金は所得税ではなく相続税の対象(みなし相続財産)
一般的には、退職金はその支給を受けた人の所得税の課税対象となります。
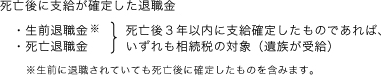
しかし、被相続人の死亡後3年以内に支給が確定した退職金、つまりは遺族が取得する退職金は所得税ではなく相続税の課税対象となります。退職金に対する課税税目は所得税だけではなく、相続税の対象となる場合もあるということです。
したがって、死亡退職金の場合には通常は相続税の対象となり、支給時には源泉所得税はかからないことになります。所得税との二重課税を行わないという趣旨です。
2.死亡退職金の非課税枠(500万円×法定相続人の数)と弔慰金の非課税
相続税の対象となった退職金のうち次の金額までは非課税となり相続税が課税されません。したがって、所得税も相続税もかからないことになります。
退職金の非課税枠……500万円×法廷相続人の数
ポイントは以下の通りです。
○退職金の取得者が相続人の時のみ非課税となる
○法定相続人が多ければ多いほど非課税枠が増える
また、所得税も相続税もかからないものとしては、死亡に係る会社からの弔慰金があります。
退職金の非課税枠とは別に、通常の場合は死亡当時における普通給与の半年分までの金額は、非課税となります。
弔慰金非課税……死亡当時の普通給与の半年分相当額
3.死亡退職金・弔慰金を支払う法人側の税務と生命保険の活用
退職金や弔慰金の支払いをした法人は、それが不相当に高額でない限りはそのまま会社の経費となります。したがって、上手に活用することで法人側の節税をすることも可能です。
しかしながら、退職金の支払原資があればいいのですが、資金が潤沢でない場合も考えられます。その場合には、例えば法人で生命保険契約を締結して退職金の支払いに備えておくことが考えられます。
また、法人が受取人となる生命保険契約は、見方を変えて次のように考えることもできます。そうすると、生命保険金を退職金へと転化させることにより相続税の非課税枠をもれなく利用していると考えることもできるでしょう。
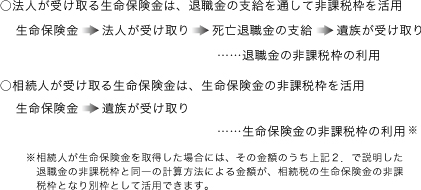
4.同族会社だからできる死亡退職金・弔慰金の活用
退職金の相続税非課税枠は、個人の場合は小規模企業共済などを利用するしかありません。しかし、法人を活用することで、より選択肢を増やして柔軟に活用することができます。
例えば、相続税への影響を考慮しながら、支払金額や支払先を任意に決める(退職金規定が無い場合)ことにより、非課税枠を有効に利用することができるでしょう。また、上述のとおり弔慰金の支払いも可能となります。死亡後に支給する退職金であるからこそ、まさに後だしジャンケン的な要素があるのです。
今回は取り上げませんでしたが、生前退職金を用いれば、多額の経費を計上することにより、法人税の節税や株価対策なども行なえます。
いずれにせよ、税のメリットも受けたその人に合う退職金を支給することにより、相続人への贈り物となります。
※本記事は2009年12月に掲載されたもので、その時点の法令等に則って書かれています。
税理士。昭和27年生まれ。早稲田大学教育学部卒。税理士法人エーティーオー財産相談室代表社員。国税専門官として税務調査を10年強経験後アーンスト&ヤング会計事務所、タクトコンサルティングを経て独立。経験を生かした資産税のスペシャリストとして活躍中。著書に『相続に強い税理士になるための教科書』『相続財産は法人化で残しなさい』『円満な相続の本』など。
税理士法人ATO財産相談室
阿藤芳明 コラム一覧
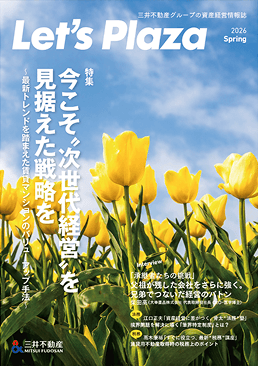
- 相続対策や事業承継などをテーマにした特集
- 税務・法務動向、不動産市場の最新動向
- 著名人や不動産オーナーへのインタビュー など(年3回発刊)
\ 購読者限定の役立つ情報が満載 /