
評価方法の見直しの対象範囲
下記①~③を満たすもの
①土地及び土地の上に存する権利(土地等)、家屋及びその附属設備又は構築物(家屋等)
②課税時期前5年以内に対価を伴う取引により取得又は新築
③全部もしくは一部が借家権の目的となっている家屋とその敷地である宅地等(貸付用不動産)
見直しの範囲から除外されるもの
①収用交換、権利変換、換地処分等の規定を受けて取得したもの(新たな資産の取得価額が譲渡価額の120%以内に限る)
②固定資産の交換の特例の規定を受けて取得したもの(譲渡資産が課税時期前5年以内に取得等したものを除く)
③10年超所有資産の事業用資産の買換えの規定を受けて取得したもの(新たな資産の取得価額が譲渡価額の120%以内に限る)
④家屋等の増改築部分(課税時期前5年以内に取得等された家屋等に対するものは除く)
⑤通達制定日までに次の土地等に新築された家屋等
・通達制定日前5年以内に取得された土地等以外
・通達制定日前5年以内に相続等により取得された土地等
⇒新築等には建築中のものを含む
※建築中とは、請負契約等が締結され、新築工事が行われており、費用の全部又は一部が支払われていることをいう
税理士。1978年、神奈川県生まれ。慶應義塾大学経済学部卒。2005年、税理士法人エーティーオー財産相談室入社。資産税を中心とする税務申告、不動産税務コンサルティング業務などを提供。2021年、同法人代表社員に就任し、現在に至る。著書に『土地の有効活用と相続・承継対策』(税務研究会出版局)など。
税理士法人エーティーオー 財産相談室 代表社員
高木 康裕yasuhiro takagi
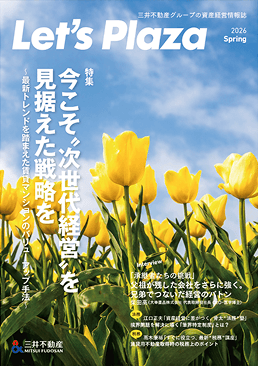
- 相続対策や事業承継などをテーマにした特集
- 税務・法務動向、不動産市場の最新動向
- 著名人や不動産オーナーへのインタビュー など(年3回発刊)
\ 購読者限定の役立つ情報が満載 /